
¿Qué es la comisión por apertura en un crédito hipotecario?
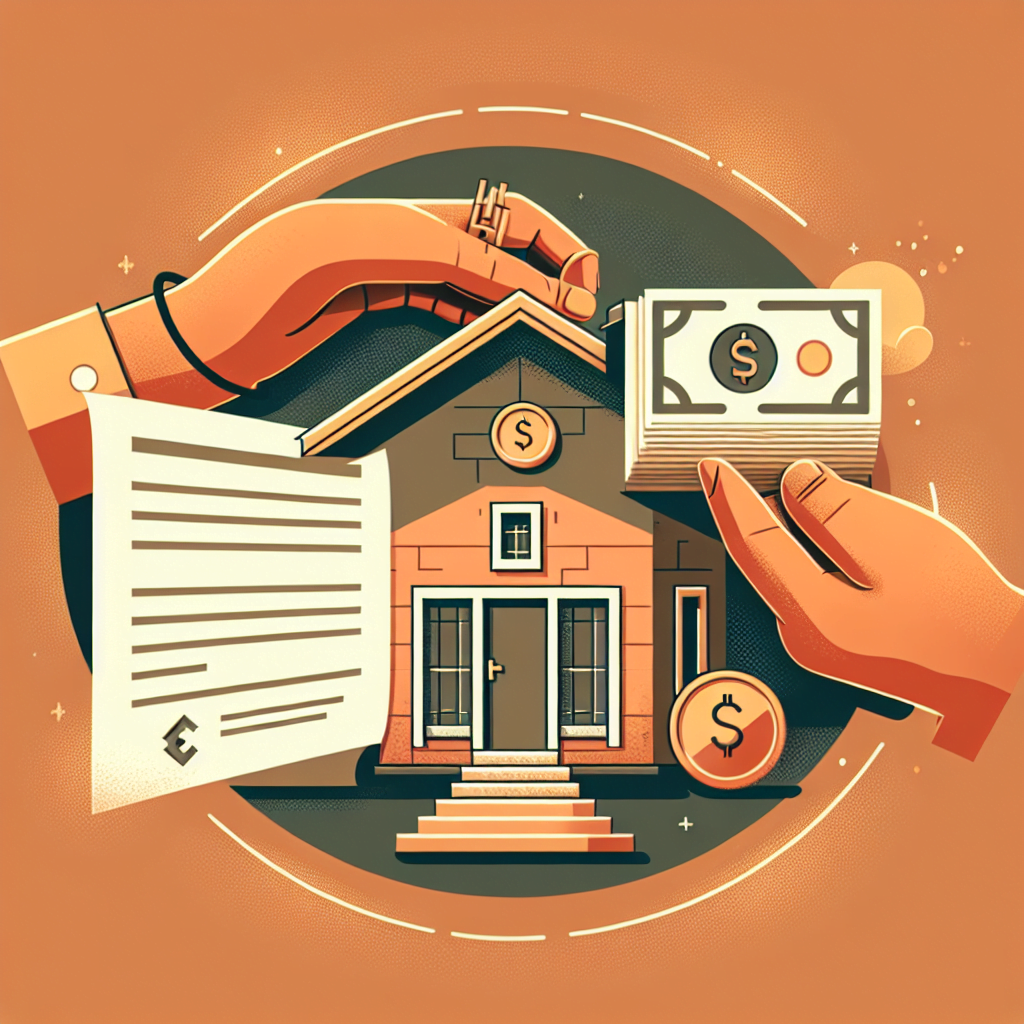
La comisión por apertura es un cargo que los bancos o instituciones financieras cobran al momento de otorgar un crédito hipotecario. Esta comisión se determina como un porcentaje del monto total del crédito y puede variar dependiendo de la institución y del tipo de crédito que se esté solicitando. Es importante tener en cuenta que la comisión por apertura no es lo mismo que los gastos de originación del crédito, ya que estos últimos son los costos asociados con la evaluación, autorización y formalización del crédito.
¿En qué consiste la comisión por apertura?
La comisión por apertura en un crédito hipotecario es un cargo único que se cobra al inicio del crédito y se calcula como un porcentaje del monto total del préstamo. Esta comisión puede variar entre el 1% y el 3% del monto del crédito, dependiendo de la institución financiera y del tipo de crédito que se esté solicitando. Es importante mencionar que la comisión por apertura no se devuelve en caso de cancelación anticipada del crédito, por lo que es crucial tener en cuenta este costo al momento de solicitar un crédito hipotecario.
¿Por qué se cobra la comisión por apertura?
También te puede interesar La ley de vivienda sin impuesto de plusvalía: todo lo que necesitas saber
La comisión por apertura en un crédito hipotecario se cobra para compensar los costos administrativos y de evaluación que la institución financiera incurre al otorgar un crédito. Estos costos pueden incluir la verificación de la documentación, el análisis de riesgo crediticio, los trámites legales y la elaboración de contratos, entre otros. Es importante tener en cuenta que la comisión por apertura no es un cargo obligatorio, por lo que es fundamental comparar las diferentes opciones disponibles en el mercado para encontrar la que mejor se adapte a nuestras necesidades financieras.
¿Cómo puedo evitar pagar la comisión por apertura?
Aunque la comisión por apertura es un cargo común en la mayoría de los créditos hipotecarios, existen algunas estrategias que podemos utilizar para tratar de evitar este costo. Una de las opciones es negociar con la institución financiera para que eliminen o reduzcan la comisión por apertura, especialmente si tenemos un buen historial crediticio o si contamos con otros productos financieros con la misma institución. Otra opción es buscar promociones o descuentos que algunas instituciones financieras ofrecen de forma temporal, en las cuales pueden eliminar o reducir la comisión por apertura.
¿Cómo afecta la comisión por apertura el costo total del crédito hipotecario?
La comisión por apertura en un crédito hipotecario puede tener un impacto significativo en el costo total del préstamo, ya que se suma al monto principal y se pagará a lo largo de la vida del crédito. Por ejemplo, si solicitamos un crédito hipotecario por $1,000,000 y la comisión por apertura es del 2%, estaríamos pagando $20,000 adicionales solo por este concepto. Por lo tanto, es fundamental considerar este costo al momento de comparar las diferentes opciones de crédito disponibles en el mercado, ya que una comisión por apertura más baja puede hacer que el crédito sea más accesible y económico a largo plazo.
También te puede interesar Requisitos para comprar terreno en Playa
En conclusión, la comisión por apertura es un cargo que las instituciones financieras cobran al otorgar un crédito hipotecario, y se calcula como un porcentaje del monto total del préstamo. Es importante tener en cuenta este costo al momento de solicitar un crédito, ya que puede tener un impacto significativo en el costo total del préstamo. Es recomendable comparar las diferentes opciones disponibles en el mercado y negociar con la institución financiera para tratar de reducir o eliminar la comisión por apertura.